
blog
AIブログ
South韓国2027年AI・半導体予算倍増——日本企業が直視すべき国家投資競争の現実
文:クリスタルメソッド編集部 監修:河合 継(代表取締役)
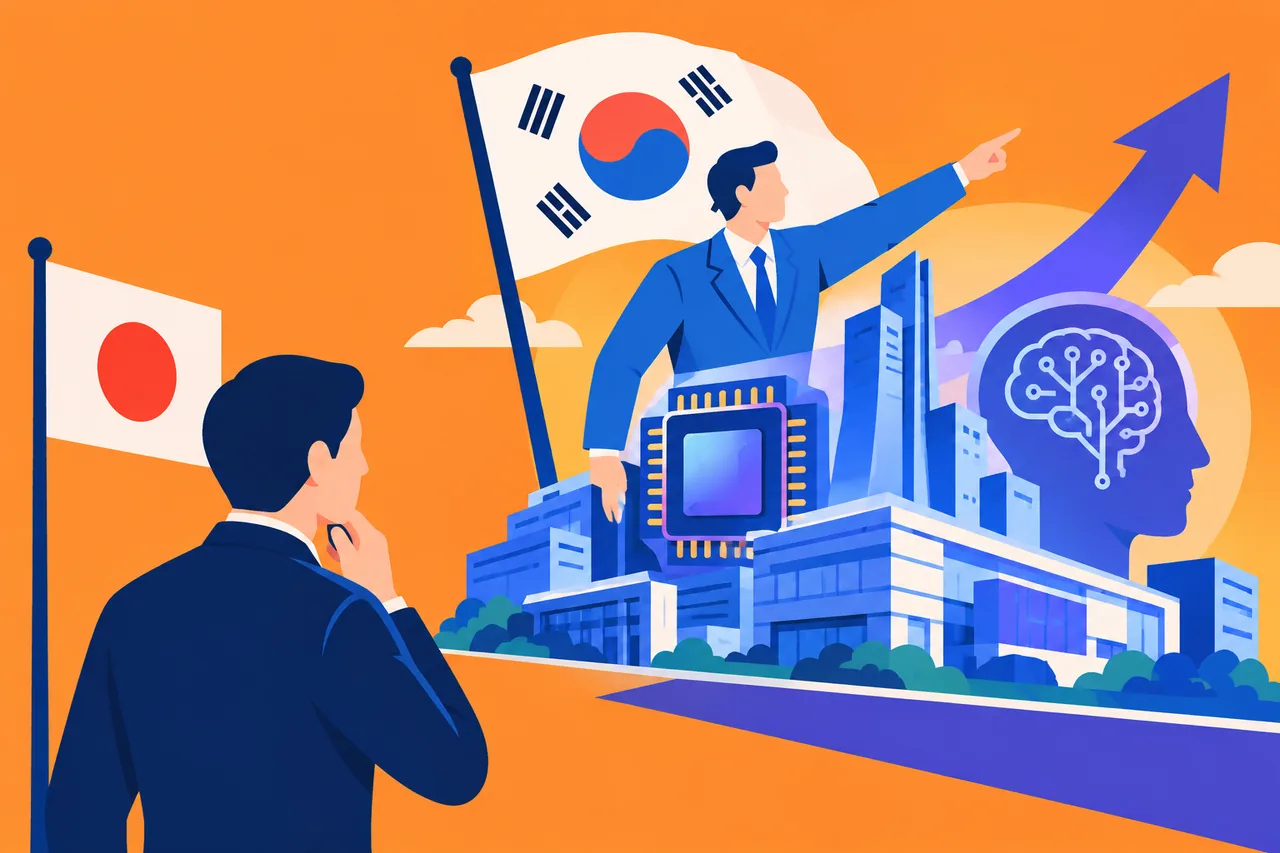
South韓国、2027年AI・半導体支出を21.3兆ウォンへ倍増——李大統領が国会で表明
2026年11月2日、韓国の李在明大統領は国会年次予算演説で、2027年のAI・半導体関連支出を今年比「約2倍」の21.3兆ウォン(約160億ドル)に拡大すると表明した(Bangkok Post、The Japan Times)。2027年の国家総予算は821兆ウォン(前年比12.8%増)で過去最大規模となる。与党が議会過半数を持つため、予算案は可決の公算が大きいとされる(Bangkok Post)。
AI・半導体予算の主な内訳は、独自AIモデルの世界最高性能を目標とする「フロンティアAI開発プロジェクト」に4.7兆ウォン、電力・水道・産業インフラ整備に2.1兆ウォン。データセンター建設からロボティクスまで広範な分野が対象だ(Bangkok Post)。民間投資はさらに大きく、SamsungとSK hynixが国内投資として4,755兆ウォン超(約3.5兆ドル)を発表済みであり、官民合計の投資総額は韓国GDP比3分の2超となる約1.2兆ドルに達するとみられる(Bangkok Post、The Star)。
巨額の投資が国内の生産性や雇用にどう表れたかは、韓国の生成AIと雇用・生産性の教訓で解説しています。
この予算倍増が意味すること——「South韓国モデル」が示す国家主導技術覇権の実像
21.3兆ウォンという数字は単なる予算増額ではなく、国家が特定技術分野の競争力を政策として「買いに行く」宣言だ。フロンティアAI開発への4.7兆ウォン集中投下は、最先端モデル開発を国家プロジェクトとして位置づけることを意味する。
構造的優位の背景を押さえておく必要がある。韓国は世界3大メモリチップメーカーのうちSamsungとSK hynixの2社を擁しており、AI推論・学習に不可欠なHBM(高帯域幅メモリ)の主要供給者も実質的にこの2社だ(Bangkok Post、The Star)。AI需要急増でメモリチップ需給が逼迫し、韓国チップメーカーの利益・株価が急伸している状況で、国家がその税収を未来ファンド(162.3兆ウォン)として長期成長に再投資する財政設計は、好循環を制度化しようとする意図を示している(Bangkok Post)。
防衛分野との連動も見逃せない。防衛予算73.3兆ウォン(今年比約8%増)の中でAIロボット・ドローンによる「スマートエリート軍」への転換が宣言されており(Bangkok Post)、民生と防衛のAI技術が一体的に発展する構造が確立されつつある。この「持続性」こそが、単発の補正予算とは異なる国家戦略の重みを体現している。
以下の比較表は、今回の発表をもとに韓国の主要投資項目と日本への示唆を整理したものだ。日本側の詳細な対応数値は2026年11月時点で公表済みの範囲に限り、未確認の対比は行わない。
| 投資項目 | 韓国(2027年計画) | 日本への示唆・留意点 |
|---|---|---|
| AI・半導体国家予算 | 21.3兆ウォン(約160億ドル)、今年比約2倍(Bangkok Post) | 単年度国家予算として過去最高水準。規模感の参照軸として有効 |
| フロンティアAI開発 | 4.7兆ウォン。独自モデルの世界最高性能を目標(Bangkok Post) | 主権AIモデルへの国家コミットメント。アジア圏多言語対応モデルで競合リスクが生じる可能性 |
| インフラ整備 | 電力・水道・産業インフラに2.1兆ウォン(Bangkok Post) | AIデータセンターの電力需要を国家レベルで手当て。日本のインフラ整備と速度差が生じうる |
| 民間投資(Samsung・SK hynix) | 国内4,755兆ウォン超(約3.5兆ドル)を約束。過去最大(Bangkok Post) | HBM等先端メモリの調達において、韓国2社への依存構造がさらに深化する可能性 |
| 未来ファンド | 162.3兆ウォン(チップ好況税収を長期成長に充当)(Bangkok Post) | 好況時の税収を次世代投資に回す財政設計。投資の持続性を制度的に担保 |
| 防衛×AI | 防衛予算73.3兆ウォン(今年比約8%増)。AIロボット・ドローンで「スマートエリート軍」化(Bangkok Post) | 民生・防衛AI技術の一体発展。技術の軍民両用化が加速する構造 |
次に読む:米中AI覇権競争は日本企業にどう影響する?
日本の企業・産業界にとっての機会——韓国投資拡大が生む協調的な可能性
韓国のAI・半導体投資拡大は、直接の脅威としてのみ捉えるべきではない。サプライチェーンの相互依存という観点から、協調的な機会も存在する。
製造装置・素材分野での需要増はその筆頭だ。韓国の半導体製造能力が拡大すれば、フォトレジスト・高純度ガス・露光装置など日本製の製造プロセス素材・装置への発注が継続・増加する可能性がある。韓国への半導体素材供給において日本メーカーが一定のシェアを持ってきた経緯を踏まえると、投資拡大は具体的な商機につながりうる。ただし、サプライヤーとしての立場は政治的リスクと表裏一体であることは留意が必要だ。
データセンター・AIインフラ整備の加速は、日本のクラウドサービスや日韓間のデジタルビジネスにとって相互利用の環境整備を意味する可能性もある。韓国がギガワット級AIデータセンターを整備するという3大メガプロジェクトの一つは、東アジア全体のAI処理能力の増強に寄与するとみられる(Bangkok Post)。
さらに、フロンティアAI開発プロジェクトの成果がオープン化・多言語展開される場合、日本企業が活用できるモデルや研究成果が増える可能性がある。ただしこれは現時点での確約ではなく、今後の政策動向に依存する点は明示しておく。
日本企業が直視すべきリスクと、South韓国投資競争への実務的な応答
機会と同時に、構造的なリスクはより深刻に受け止める必要がある。
最も重要なのは「AI基盤技術の自前化」という方向性の差異だ。韓国は国家として独自AIモデルの世界最高性能を目標に掲げ、4.7兆ウォンを集中投下する。フロンティアAIで国産モデルの世界競争力が確立された場合、日本語市場向けのAIサービスにおいても韓国モデルとの競合が生じる可能性がある。特にアジア圏の多言語対応モデルでは、資本力・インフラ規模で韓国系プレーヤーが有利なポジションを得るリスクは排除できない。
第二のリスクは「調達依存の集中」だ。HBMを中心とした先端メモリの調達において、韓国2社(SK hynix・Samsung)への依存度が高い日本の製造業・AI開発事業者は、地政学的リスクが顕在化した際に代替調達先の確保が困難になる可能性がある。今回の投資拡大がこの依存構造をさらに深める方向に働くことは、リスク評価として織り込んでおく必要がある。
これらを踏まえ、日本の経営・事業責任者が今取るべき行動を整理する。
調達リスクの棚卸しを行う。自社のAIシステム・製造ラインで使用する半導体・メモリのサプライヤー構成を確認し、韓国2社への依存度を定量的に把握する。地政学リスクが高まった場合の代替調達シナリオを稟議前提で文書化しておくことが、次の意思決定の土台となる。
AI調達ポリシーに「提供国・データ処理拠点」の確認を加える。フロンティアAI開発の成果が商用化される際、モデルの出自(国籍・ガバナンス)がデータ主権・コンプライアンスに影響する可能性がある。調達ポリシーにこの観点を項目として組み込んでおくことは、将来の稟議リスクを下げる実務的な対策だ。
政策動向のトラッキング体制を社内に組み込む。821兆ウォン予算の可決状況・フロンティアAIプロジェクトの公募・Samsung/SK hynixの具体的な設備投資タイムラインは、今後数四半期で明らかになる。競合動向・調達戦略双方に直結する情報として、担当部門が定期的にモニタリングする仕組みを整える段階にある。
韓国のAI・半導体予算倍増は、国家が技術覇権を戦略的資産と定義した宣言だ。日本企業にとってこれは脅威でも機会でもあるが、いずれにせよ「傍観する」選択肢のコストは年を追うごとに高くなる。今問われているのは、変化のスピードに合わせて社内の議論を前進させる意思決定の速度だ。
参考文献
- Bangkok Post「South Korea to double spending on AI and chips in 2027」2026年11月2日 — https://www.bangkokpost.com/
- The Japan Times「South Korea to double spending on AI and chips in 2027」2026年11月2日 — https://www.japantimes.co.jp/
- The Star「South Korea budget: AI and semiconductor spending to double」2026年11月2日 — https://www.thestar.com.my/
- Yahoo News Singapore(同上配信記事)— https://sg.news.yahoo.com/
Read next
あわせて読みたい
-
韓国 生成AI 生産性 雇用 教訓——「断絶」が日本企業に突きつける導入戦略の問い
韓国銀行報告書が示した「韓国 生成AI 生産性」の断絶——調査の要点 2026年6月7日、韓国銀行(Bank of Korea)は報告書「Does AI Ado...
-
米中AI覇権競争が日本企業への影響―Pax SilicaとWAICOの間で問われる戦略判断
米中AI覇権競争の構図―Pax SilicaとWAICOという2つのブロック 2025年12月、米国は「Pax Silica(パクス・シリカ)」イニシアチブを発...
-
NVIDIA英国AI投資250億円——日本企業が読み取るべき国産AI基盤整備の潮流
NVIDIA英国AI投資2.5億ドルの概要——何が起きたか 2026年10月、NVIDIAは英国に対して5年間・総額2億5000万ドル相当のコンピューティングパ...